세븐일레븐 11분기 만의 흑자 전환, 코리아세븐이 점포 3,225개를 줄이며 얻은 것
2026년 9월 14일 | 대한민국 | 비즈니스 및 금융
9월 14일 오후, 구글 트렌드 대한민국 비즈니스·금융 부문 검색어 목록에 '코리아세븐'이라는 낯선 이름이 올라왔다. 편의점을 자주 이용하는 사람이라도 이 이름을 곧바로 떠올리기는 쉽지 않다. 코리아세븐은 전국에 1만 개가 넘는 점포를 운영하는 세븐일레븐의 한국 법인이자, 롯데그룹 유통 계열사다. 간판에 적힌 이름과 회사 이름이 다르다 보니 평소에는 좀처럼 검색되지 않는 사명이다.
그런 회사가 갑자기 검색어에 오른 이유는 실적 때문이다. 코리아세븐이 올해 2분기에 영업이익 41억 원을 기록하며 11분기 만에 분기 흑자로 돌아섰다는 소식이 전해지면서다. 숫자 자체는 크지 않다. 1조 원이 넘는 분기 매출에 견주면 영업이익률은 0.3%를 겨우 넘는 수준이다. 그런데도 이 41억 원이 주목받는 이유는, 이 회사가 지난 3년 동안 무엇을 포기하고 여기까지 왔는지를 알면 달라진다.
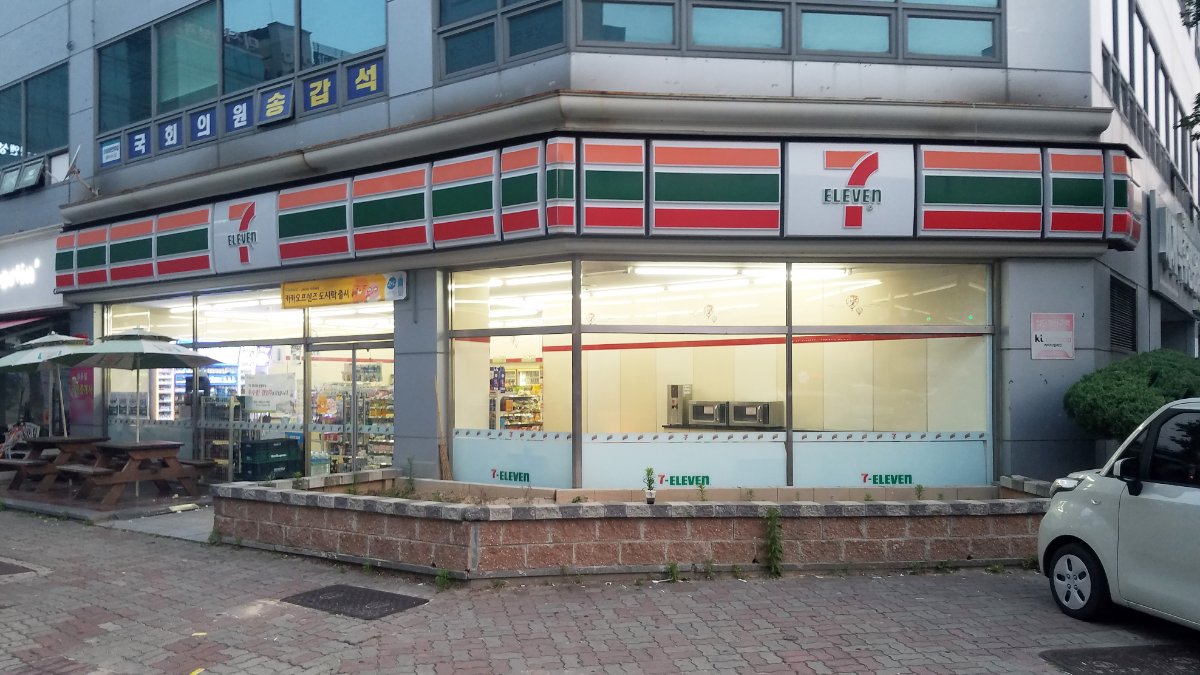
▲ 광주광역시 세븐일레븐 상무구영점 외관 (2019년 촬영 · ⓒ LERK / Wikimedia Commons, CC BY-SA 4.0)
숫자로 본 2분기: 매출은 줄고 이익은 돌아왔다
코리아세븐의 2026년 2분기 연결 기준 매출은 1조 2,178억 원이다. 지난해 같은 기간보다 2.6% 줄었다. 반면 영업이익은 41억 원으로, 전년 동기 대비 128억 원이 개선됐다. 분기 기준으로 영업흑자를 낸 것은 2023년 3분기 이후 처음이다. 그 사이 열한 개 분기, 약 2년 9개월 동안 이 회사는 분기마다 적자를 기록했다.
매출이 줄었는데 이익이 늘었다는 조합은 유통업에서 흔히 '외형 축소를 통한 수익성 회복'이라고 불린다. 상반기 누적으로 보면 영업손실 규모가 전년 대비 271억 원 줄었다. 즉 2분기 흑자는 한 분기의 반짝 실적이 아니라, 상반기 내내 이어진 손실 축소 흐름의 결과에 가깝다.
💡 코리아세븐 2026년 2분기 요약
· 매출 1조 2,178억 원 (전년 동기 대비 -2.6%)
· 영업이익 41억 원 (전년 동기 대비 +128억 원)
· 11분기 만의 분기 영업흑자 (직전 흑자는 2023년 3분기)
· 상반기 누적 영업손실 271억 원 감소
점포 3,225개가 사라진 3년
이 흑자를 이해하려면 2022년으로 거슬러 올라가야 한다. 그해 코리아세븐은 한국미니스톱 지분을 인수했다. 인수 직후 세븐일레븐과 미니스톱을 합친 점포 수는 1만 4,265개까지 불어났다. 업계 1·2위인 GS25, CU와 어깨를 나란히 하는 규모였다. 점포 수가 곧 경쟁력이던 시절의 셈법이었다.
그런데 그 이후 점포 수는 줄곧 내리막을 탔다. 2024년 3월 법인 합병으로 미니스톱 간판이 완전히 사라졌고, 올해 3월 말 기준 점포 수는 1만 1,040개다. 정점 대비 3,225개, 비율로는 22.6%가 사라진 셈이다. 이 수치는 미니스톱을 인수하기 전인 2021년 말의 1만 1,173개보다도 적다. 3년에 걸친 대형 인수합병이 끝난 자리에, 점포 수만 놓고 보면 인수 이전보다 작아진 회사가 남았다.
회사 측 설명은 의도된 축소라는 것이다. 상권이 겹치는 점포는 하나로 통합하고, 수익이 나지 않는 점포는 계약 만료와 함께 정리했다. 목적은 전체 점포 수가 아니라 점포당 매출과 가맹점주 수익성을 끌어올리는 데 있다는 논리다. 실제로 2분기 흑자는 이 정리 작업이 어느 정도 마무리된 시점과 맞물린다.
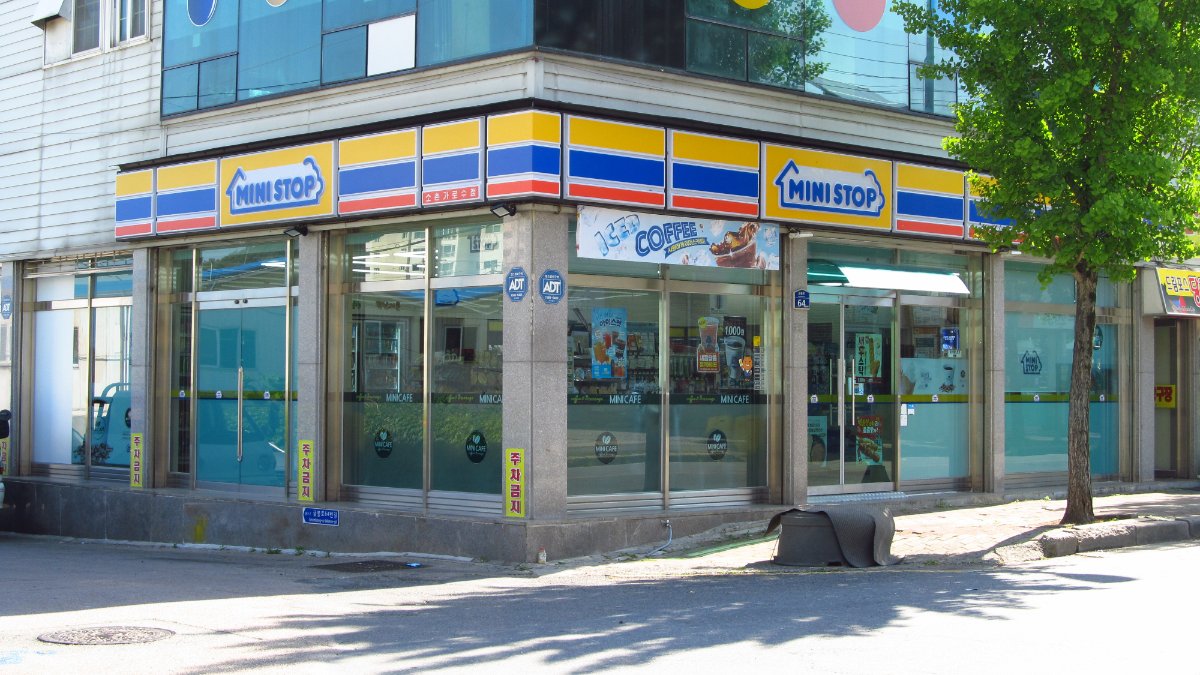
▲ 광주 미니스톱 소촌가로수점. 한국미니스톱 브랜드는 2024년 법인 합병으로 국내에서 사라졌다 (2019년 촬영 · ⓒ LERK / Wikimedia Commons, CC BY-SA 4.0)
남은 점포를 바꾸는 작업, 5,000개와 10%포인트
점포를 줄이는 것만으로 이익이 돌아오지는 않는다. 코리아세븐이 병행한 것은 남은 점포의 내용을 바꾸는 작업이다. 회사는 현재까지 약 5,000개 점포에 이른바 '체질 개선' 활동을 적용했다고 밝혔다. 매대 구성과 발주 방식, 취급 상품군을 상권 특성에 맞춰 다시 짜는 작업이다.
회사가 제시한 성과 지표는 비교적 명확하다. 체질 개선을 적용한 점포의 매출 신장률이 적용하지 않은 점포보다 약 10%포인트 높았다는 것이다. 같은 브랜드, 같은 시기, 같은 상품을 두고 운영 방식만 달리했을 때 나타난 차이라는 점에서 설득력이 있는 숫자다. 다만 체질 개선 대상 점포가 상대적으로 입지가 좋은 곳부터 선정됐을 가능성은 감안해야 한다.
여기에 외부 요인도 겹쳤다. 올해 상반기는 야외 활동이 늘어날 만한 날씨가 이어졌고, 고환율 탓에 해외 대신 국내로 발길을 돌린 여행 수요와 늘어난 외국인 관광객이 편의점 매출을 떠받쳤다. 편의점은 날씨와 유동인구에 민감한 업태라, 이런 환경 변화는 곧바로 객수로 반영된다.
▲ 무안국제공항 세븐일레븐 매장 내부 (2019년 촬영 · ⓒ LERK / Wikimedia Commons, CC BY-SA 4.0)
밥부터 바꿨다 — 라이스 프로젝트
상품 쪽에서 코리아세븐이 가장 공들인 분야는 간편식이다. 세븐일레븐은 세븐일레븐 인터내셔널, 롯데웰푸드, 롯데중앙연구소와 함께 '라이스 프로젝트'라는 이름으로 냉장밥의 노화를 늦추고 수분을 붙잡아 두는 기술을 개발했다. 편의점 삼각김밥의 오랜 약점, 즉 냉장 진열대에서 시간이 지나면 밥알이 푸석해지는 문제를 정면으로 건드린 셈이다.
회사가 공개한 수치로는 냉장 48시간 기준 수분감이 기존 대비 약 5%, 조직감은 약 10% 개선됐다. 전자레인지에 데우지 않아도 김은 바삭하고 밥은 촉촉한 상태를 유지하는 것이 목표였다. 이 기술을 적용한 '올 뉴 삼각김밥'을 시작으로 김밥과 초밥 등 밥을 쓰는 간편식 전반으로 적용 범위를 넓히고 있다.
성과는 판매량으로 나타났다. 지난 4월 선보인 '올 뉴 간편식' 시리즈는 최근 누적 판매량 2,000만 개를 넘어섰다. 올해 1~3월 삼각김밥 매출은 전년 대비 17% 늘었고, 김밥과 도시락도 각각 16%, 14% 증가했다. 가격 할인 경쟁 대신 품질로 승부하겠다는 전략이 일단 숫자로는 반응을 얻고 있다는 뜻이다.
▲ 한국 편의점에서 판매하는 샌드위치. 삼각김밥·김밥과 함께 편의점 간편식의 핵심 품목이다 (2024년 촬영 · Startandstar / Wikimedia Commons, CC0)
경쟁 구도: GS25·CU와의 거리
문제는 경쟁사들이 그 사이 가만히 있지 않았다는 점이다. 올해 1분기 BGF리테일(CU)의 연결 기준 영업이익은 381억 원으로 전년 동기 226억 원 대비 68.6% 급증했다. GS리테일(GS25)도 583억 원으로 전년 418억 원에서 39.4% 늘었다. 두 회사가 수백억 원 단위 영업이익을 내는 동안 코리아세븐은 겨우 적자를 벗어난 위치에 서 있다.
결제 추정 금액 기준 브랜드 순위에서도 세븐일레븐은 GS25, CU에 이은 3위에 머물러 있다. 브랜드 평판 지수처럼 소비자 인식을 측정하는 지표에서는 달마다 순위가 오르내리지만, 실제 매출과 이익에서는 상위 두 곳과의 격차가 분명하다. 코리아세븐 입장에서 이번 흑자는 추격의 출발선이지 도달점은 아닌 셈이다.
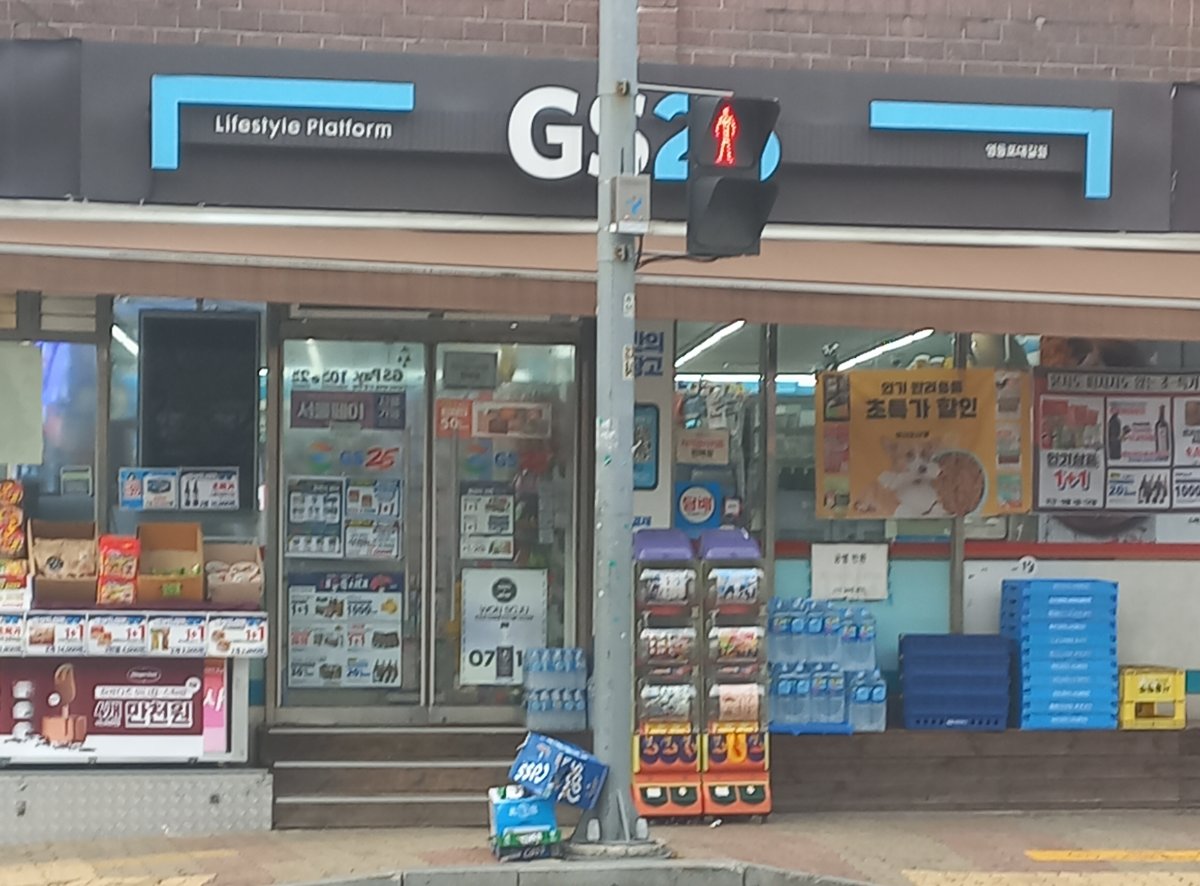
▲ 서울 영등포구 GS25 영등포대길점 (2022년 촬영 · ⓒ Striker9498 / Wikimedia Commons, CC BY-SA 3.0)
편의점 '역성장 시대'라는 배경
코리아세븐만의 이야기는 아니다. 국내 편의점 산업 전체가 성장 국면을 지나고 있다. 2025년 편의점 가맹점 수는 5만 5,927개로 전년보다 0.4% 늘어나는 데 그쳤다. 인구 대비 편의점 밀도는 이미 세계 최고 수준이고, 편의점 종주국으로 불리는 일본과 비슷한 규모에 근접했다. 개점률은 떨어지고 폐점률은 올라가는 흐름이 동시에 나타나는 중이다.
여기에 제도적 제약도 있다. 2018년 12월 업계와 공정거래위원회 주도로 체결된 근접출점 자율규약은 기존 편의점 반경 50~100m 이내의 신규 출점을 제한한다. 지난해 말 만료된 이 규약은 3년 추가 연장을 준비 중이다. 점포를 늘려 매출을 키우는 전통적 방식이 제도와 시장 양쪽에서 막힌 상황인 것이다.
그래서 업계의 관심사는 신규 출점 추이에서 기존점 신장률로 옮겨갔다. 특화 매장, 차별화 카테고리, PB 상품, 신선식품 강화 같은 키워드가 반복해서 등장하는 이유다. 코리아세븐이 점포를 3,000개 넘게 줄이면서까지 점포당 효율을 택한 것도 이 흐름 위에 있다.
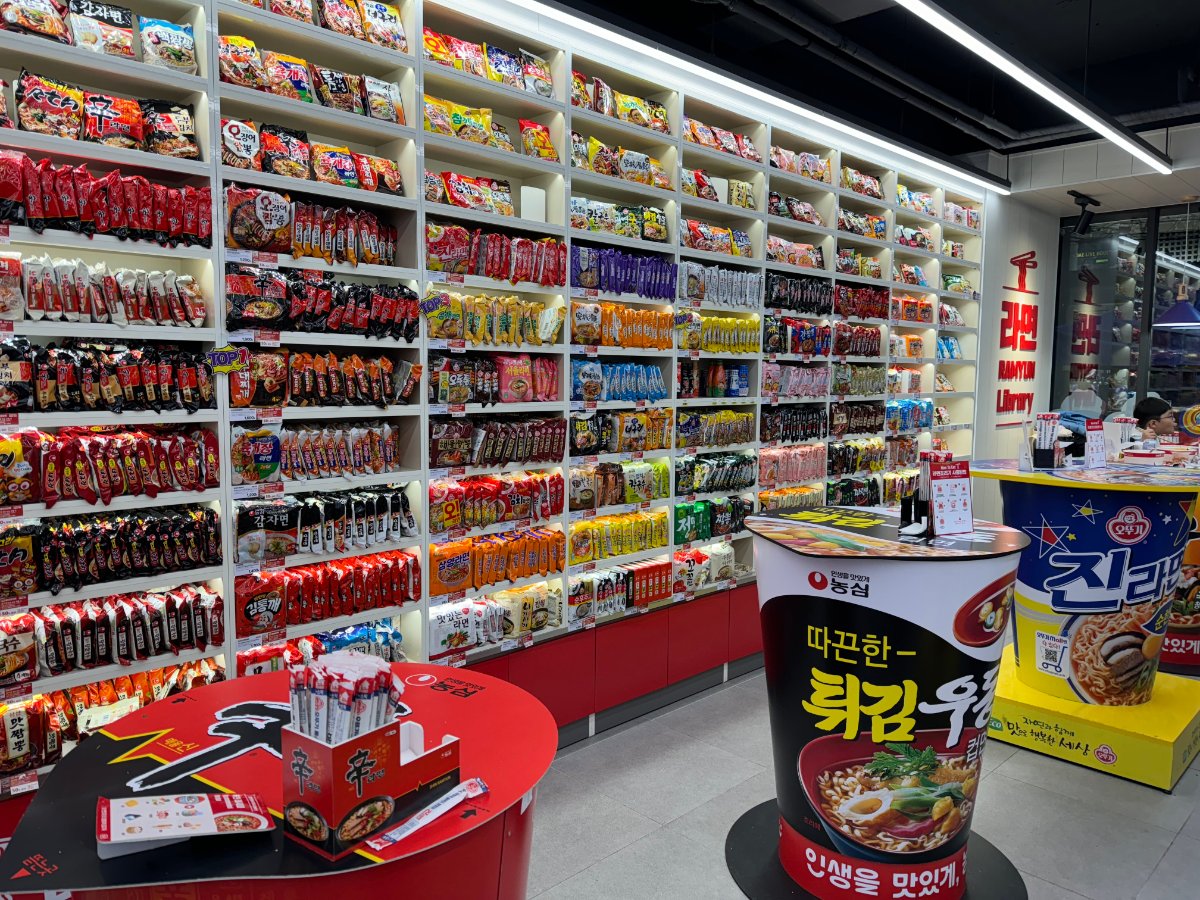
▲ 한국 편의점의 라면 진열대 (2024년 촬영 · ⓒ lazy fri13th / Wikimedia Commons, CC BY 2.0)
롯데 유통군 재편과 새 사령탑
코리아세븐의 변화는 모기업인 롯데그룹의 구조조정과도 맞닿아 있다. 롯데는 유통군 총괄조직(HQ)을 폐지하고 계열사별 책임경영 체제로 전환했다. 각 계열사가 스스로 수익성을 증명해야 하는 구조가 된 것이다.
인적 쇄신도 함께 이뤄졌다. 코리아세븐은 신임 대표이사로 김대일 부사장을 내정했다. 그는 AT커니와 베인앤드컴퍼니 등 글로벌 컨설팅 회사를 거쳐 라인의 글로벌 사업과 인도네시아 법인 대표를 맡았고, 핀테크 기업 어센드머니에서 해외사업을 총괄한 뒤 IT·마케팅 솔루션 기업 섹타나인 대표이사를 지냈다. 유통 현장 출신이 아니라 전략과 IT·핀테크 쪽 경력이 두드러지는 인선이다.
회사가 내세운 방향도 이와 맞물린다. 차세대 가맹모델 '뉴웨이브' 확대, PB 상품 강화, 신선식품 특화 운영, 글로벌 직소싱, 스포츠 마케팅, 패션·뷰티 카테고리 발굴이 중점 추진 과제로 제시됐다. 점포 수 경쟁에서 물러난 자리를 상품과 운영, 디지털로 메우겠다는 구상이다.
▲ 서울 잠실 롯데월드타워. 코리아세븐의 모기업인 롯데그룹의 상징적 건물이다 (2022년 촬영 · ⓒ Ox1997cow / Wikimedia Commons, CC BY 3.0)
41억 원 다음에 남은 질문
2분기 흑자를 두고 회사는 "본원적 경쟁력 확보에 주력하겠다"는 표현을 썼다. 달리 말하면 아직 구조가 완성되지 않았다는 자평이기도 하다. 실제로 남은 질문은 적지 않다.
첫째, 점포 정리가 어디까지 이어질지다. 1만 1,040개라는 숫자가 바닥인지, 더 줄어들 여지가 있는지에 따라 앞으로의 매출 곡선이 달라진다. 둘째, 체질 개선을 적용한 5,000개 점포의 성과가 나머지 6,000여 개 점포에서도 재현될지다. 조건이 좋은 점포부터 적용했다면 뒤로 갈수록 효과는 줄어들기 마련이다.
셋째, 상반기 실적을 밀어 올린 날씨와 관광 수요 같은 외부 요인이 걷혔을 때 얼마나 버티는지다. 유통업에서 한 분기 흑자는 추세가 아니다. 3분기와 4분기에도 같은 방향의 숫자가 나와야 비로소 '흑자 전환'이라는 표현이 자리를 잡는다.
그럼에도 이번 실적이 의미를 갖는 지점은 분명하다. 점포 수를 늘려 규모로 이기는 방식이 더는 통하지 않는 시장에서, 한 회사가 3,225개의 간판을 내리는 선택을 했고 그 결과가 처음으로 숫자로 확인됐다는 것이다. 편의점 업계 전체가 같은 갈림길 앞에 서 있는 만큼, 코리아세븐의 다음 두세 분기는 업계가 함께 지켜볼 실험이 될 가능성이 크다.
💡 왜 '세븐일레븐'이 아니라 '코리아세븐'으로 검색될까
세븐일레븐은 미국에서 시작해 현재 일본 세븐앤아이홀딩스가 글로벌 브랜드를 보유한 편의점 체인이다. 한국에서는 롯데그룹 계열사인 코리아세븐이 라이선스를 받아 운영한다. 그래서 실적·인사·기업 공시 관련 소식은 '코리아세븐'이라는 법인명으로, 상품과 매장 소식은 '세븐일레븐'이라는 브랜드명으로 나뉘어 보도되는 경우가 많다.
🖼️ 사진 안내
본문에 실린 사진은 모두 자유 이용이 가능한 공개 자료이며, 캡션에 촬영 연도를 함께 적었습니다. 2026년 9월 현재 시점에 촬영된 현장 사진이 아니므로, 사진 속 점포와 상품 구성은 현재와 다를 수 있습니다. 특히 미니스톱 점포 사진은 브랜드가 국내에서 사라지기 전인 2019년에 촬영된 것입니다.
📘 English Summary
Korea Seven, the Lotte Group affiliate that operates 7-Eleven in South Korea, posted an operating profit of 4.1 billion won in the second quarter of 2026, its first quarterly profit in eleven quarters. Revenue fell 2.6 percent year on year to 1.22 trillion won, but operating income improved by 12.8 billion won. The turnaround followed an aggressive store cull: the chain shrank from a peak of 14,265 stores after its 2022 Ministop acquisition to 11,040 as of March, a drop of 22.6 percent. Management credits store-level overhauls at some 5,000 locations and a rice-technology push in ready meals. Rivals GS25 and CU remain far more profitable, so the coming quarters will show whether one profitable quarter marks a real recovery.
'여덟번째이야기 > 비즈니스' 카테고리의 다른 글
| 전기 요금 다시 검색어 상위권 — 9월 청구서가 비싼 이유부터 4분기 동결·지역별 차등요금까지 (0) | 2026.09.14 |
|---|---|
| 대한전선 주가 8% 급등 — AI 데이터센터와 미국 전력망 규제가 전선주를 끌어올렸다 (0) | 2026.09.09 |
| 일본 '리플레 정책' 논쟁 재점화 — 베선트 미 재무장관의 이례적 압박과 9월 일본은행 회의 (0) | 2026.09.07 |
| 보스턴 다이내믹스가 검색어에 오른 이유 — 아틀라스 양산 출하, 현대차 지분 100%, 그리고 나스닥 (1) | 2026.09.06 |
| 일본 최저임금 시급 1,177엔 확정 — 56엔 인상에 33개 부현이 정부 목표액을 넘겼다 (0) | 2026.09.04 |
| 다이와하우스, 일본 23개 도현서 신축 단독주택 철수… 주문주택 하한가 5,000만 엔의 의미 (0) | 2026.09.04 |
| T-Mobile 매장 폐쇄·정리해고 확산, 미국 1위 통신사가 '앱 우선'으로 갈아타는 이유 (1) | 2026.09.01 |
| 중위소득 검색 급등 이유 — 2027년 기준 중위소득 6.7% 인상과 기초연금 개편 총정리 (1) | 2026.08.28 |
Table of Contents

hwaya.
programmer