액화천연가스 급부상 이유 – 삼성중공업 1.6조 LNG운반선 6척 수주와 20만㎥ 대형화
2026년 9월 15일 | 대한민국(KR) | 비즈니스
검색창에 '액화천연가스'가 몰린 하루
9월 14일 오후부터 국내 검색량이 유독 빠르게 튀어 오른 단어가 하나 있었습니다. 평소라면 과학 교과서나 에너지 뉴스 귀퉁이에서나 볼 법한 '액화천연가스'입니다. 함께 따라 오른 연관 검색어는 'LNG선', 그리고 '삼성중공업'이었습니다. 세 단어를 나란히 놓으면 이유가 보입니다.
삼성중공업이 이날 대형 액화천연가스 운반선 4척과 원유운반선 2척, 모두 6척을 한 번에 수주했다고 공시했기 때문입니다. 계약 금액은 12억 달러, 원화로 약 1조 6,476억 원. 조선업계에서도 하루 공시 한 건으로 1조 6천억 원이 잡히는 일은 흔치 않습니다. 검색어가 움직인 건 자연스러운 결과였습니다.
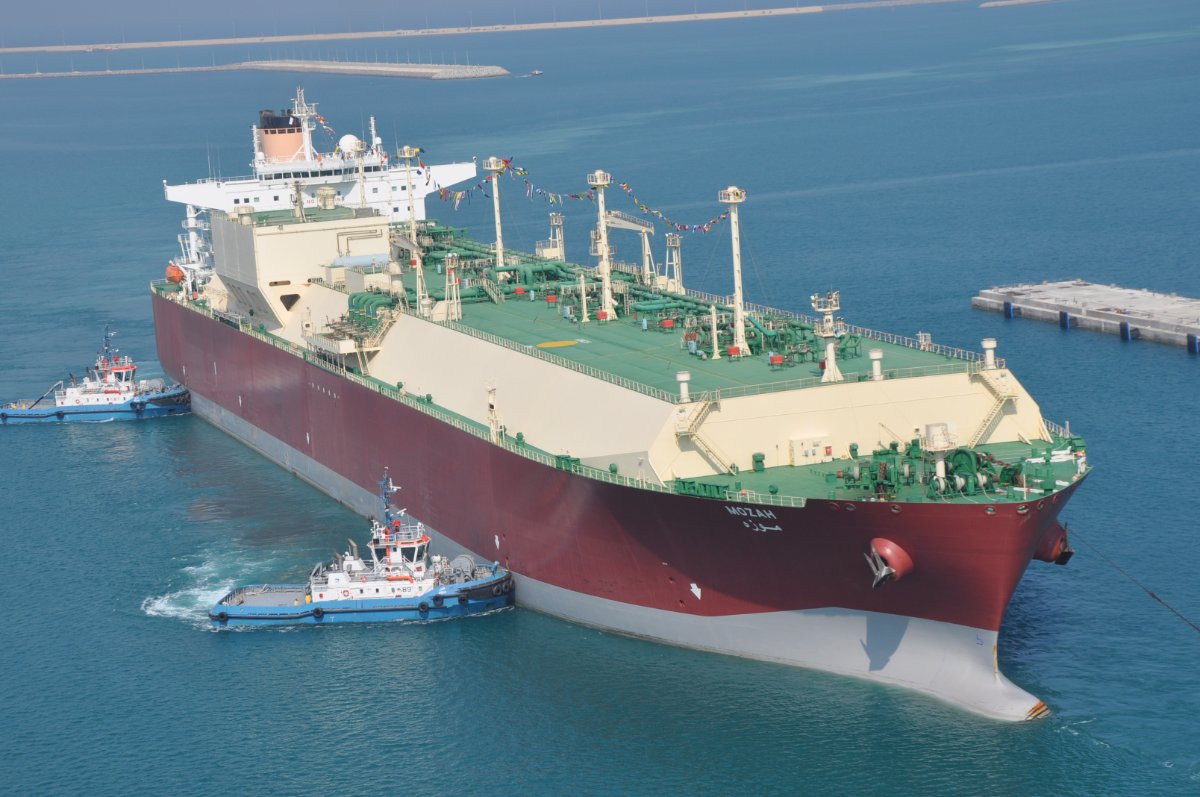
▲ 삼성중공업이 건조해 2008년 인도한 세계 최대급 Q-Max형 LNG운반선 '모자(Mozah)'호. 화물창 용적 26만 6,000㎥ (2010년 촬영 · ⓒ Nakilat / Wikimedia Commons, CC BY-SA 4.0)
계약서에 적힌 숫자들
공시 내용을 뜯어보면 구조가 단순합니다. 발주처는 오세아니아 지역 선주로, 선주명은 공개되지 않았습니다. LNG운반선 4척이 10억 달러, 원유운반선 2척이 2억 달러입니다. 척당 단가로 환산하면 LNG선은 약 2억 5,000만 달러, 원유운반선은 약 1억 달러 선입니다. 같은 '배'인데 가격이 두 배 반 차이가 나는 셈이고, 이 격차가 곧 LNG운반선을 고부가가치 선종이라고 부르는 이유이기도 합니다.
계약 기간은 2026년 9월 11일부터 2029년 9월 28일까지로 잡혔습니다. 지금 수주한 물량이 실제로 바다에 뜨는 건 3년 뒤라는 뜻입니다. 조선업이 경기 사이클을 몇 년 단위로 길게 타는 산업이라는 점이 계약 기간 한 줄에 그대로 드러납니다.
💡 이번 계약 요약
· 발주처: 오세아니아 지역 선주(비공개)
· LNG운반선 4척 — 10억 달러
· 원유운반선 2척 — 2억 달러
· 총액 12억 달러(약 1조 6,476억 원)
· 인도 기한: 2029년 9월 28일
17만 4,000㎥에서 20만㎥으로
이번 수주에서 업계가 가장 주목한 대목은 금액이 아니라 크기입니다. 계약된 LNG운반선은 20만㎥급입니다. 삼성중공업이 그동안 주력으로 삼아온 표준형은 17만 4,000㎥급이었습니다. 약 15% 커진 것인데, 이 15%가 선주 입장에서는 꽤 큰 의미를 갖습니다.
같은 양의 가스를 나른다고 할 때 배가 크면 항차 수, 즉 왕복 횟수를 줄일 수 있습니다. 미국 걸프만에서 동아시아까지, 혹은 카타르에서 유럽까지 같은 장거리 노선일수록 항차 하나를 줄였을 때 아끼는 연료비와 용선료가 커집니다. 최근 LNG 교역이 짧은 역내 거래보다 대륙을 건너는 장거리 거래 쪽으로 무게가 옮겨가고 있다는 점을 생각하면, 20만㎥라는 숫자는 시장 흐름을 읽은 선택에 가깝습니다.
물론 무작정 크게 만든다고 좋은 것은 아닙니다. 위 사진의 '모자'호가 속한 Q-Max급은 26만 6,000㎥로 지금도 세계 최대급이지만, 길이 345m·폭 53m·흘수 12m라는 덩치 탓에 들어갈 수 있는 항만이 제한적이었습니다. 2008년 삼성중공업이 인도한 이후 Q-Max가 널리 퍼지지 못한 이유도 여기에 있습니다. 20만㎥급은 표준형의 범용성과 초대형선의 효율 사이에서 균형점을 찾은 규격이라고 보는 편이 정확합니다.
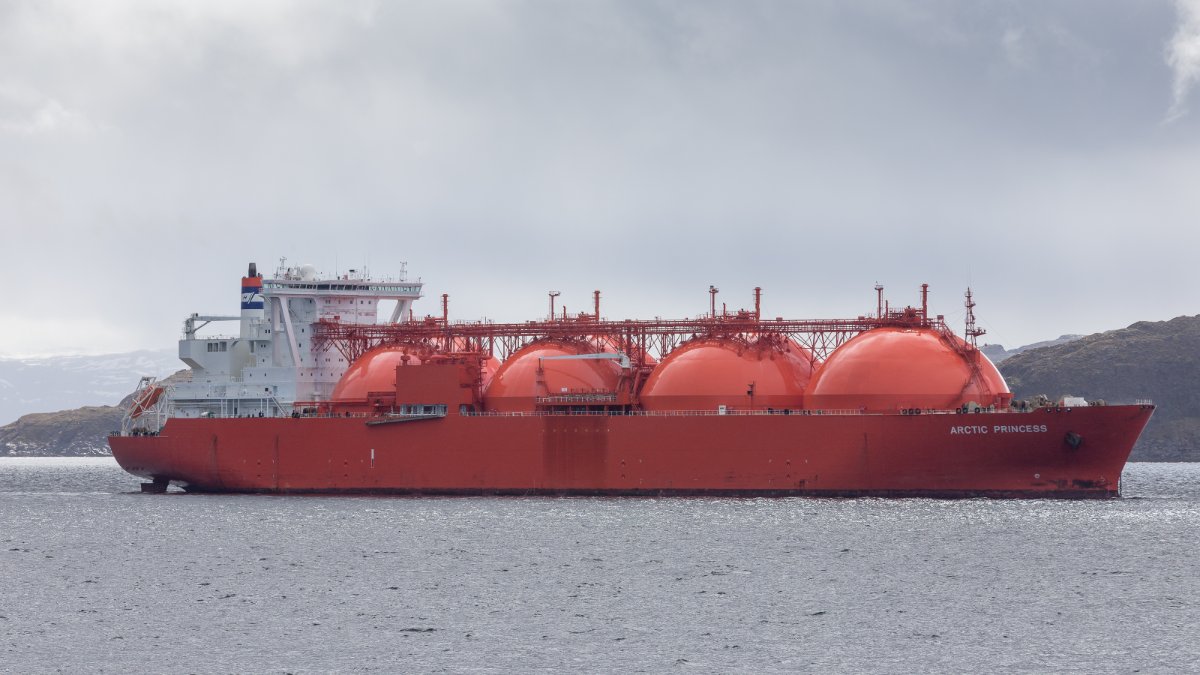
▲ 노르웨이 함메르페스트 앞바다의 LNG운반선 '아틱 프린세스(Arctic Princess)'. 갑판 위로 둥근 탱크가 드러나는 모스형 화물창 방식이다 (2015년 촬영 · 참고 이미지 · ⓒ JoachimKohlerBremen / Wikimedia Commons, CC BY-SA 4.0)
LNG운반선이 비싼 진짜 이유
천연가스를 액체로 만들려면 영하 약 163도까지 온도를 낮춰야 합니다. 부피가 600분의 1로 줄어 배로 나를 수 있게 되는 대신, 그 온도를 항해 내내 유지해야 한다는 숙제가 따라붙습니다. LNG운반선 값의 상당 부분은 사실상 이 '초저온 보온병'을 만드는 값입니다.
화물창 방식은 크게 두 갈래입니다. 위 사진처럼 둥근 탱크를 갑판 위로 올리는 모스형과, 선체 안쪽에 얇은 금속 막을 붙이는 멤브레인형입니다. 요즘 신조선은 공간 효율이 좋은 멤브레인형이 사실상 표준이고, 이 기술의 원천 특허는 프랑스 GTT가 쥐고 있습니다. 한국 조선사들이 배를 지어 팔면서도 척당 로열티를 지불해야 하는 구조가 여기서 나옵니다.
또 하나 중요한 지표가 일일 증발률(BOR)입니다. 아무리 잘 만들어도 화물의 일부는 매일 기화합니다. 최신 멤브레인 시스템은 이 수치를 하루 0.1% 아래로 억제하는데, 숫자만 보면 미미해 보여도 20만㎥짜리 배가 한 달을 항해하면 차이가 화물 수백 톤 단위로 벌어집니다. 여기에 증발가스를 다시 액화해 되돌리는 재액화 설비, LNG를 직접 연료로 쓰는 이중연료 추진까지 얹히면 배 한 척 가격이 왜 원유운반선의 두 배를 넘는지 설명이 됩니다.

▲ 네덜란드 로테르담에 정박한 LNG 벙커링선 '카디사(Cardissa)'. 멤브레인형 화물창을 쓴다 (2017년 촬영 · 참고 이미지 · ⓒ kees torn / Wikimedia Commons, CC BY-SA 2.0)
삼성중공업의 2026년 성적표
이번 수주로 삼성중공업의 올해 상선 부문 수주액은 73억 달러가 됐습니다. 지난해 상선 수주액 71억 달러를 9월 중순에 이미 넘어섰고, 연간 목표였던 57억 달러와 비교하면 28% 초과 달성입니다. 남은 3개월 반이 그대로 덤이 되는 셈입니다.
선종별로 보면 쏠림이 뚜렷합니다. 올해 수주한 LNG운반선만 18척입니다. 컨테이너선이나 벌크선 같은 전통 선종이 아니라 LNG 한 종목이 실적을 끌고 있다는 뜻이고, 이는 삼성중공업만의 이야기가 아니라 한국 조선 3사가 공유하는 그림이기도 합니다. 국내 조선사들은 이미 3년치를 넘는 일감을 쌓아둔 상태에서 선별 수주로 단가를 방어하는 국면에 들어와 있습니다.
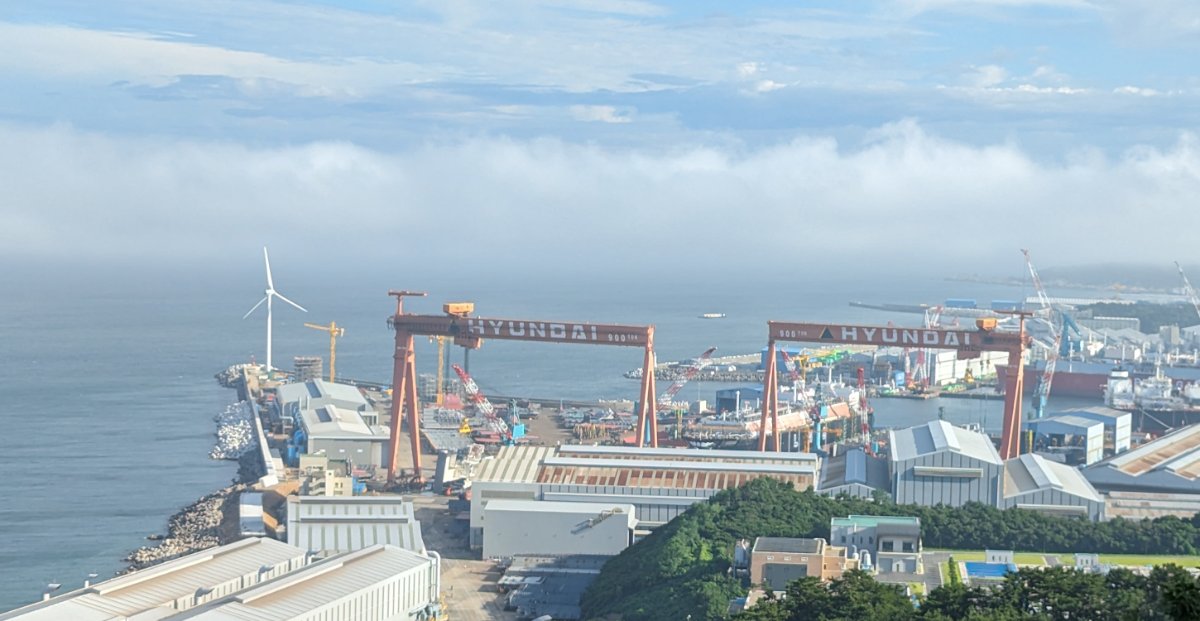
▲ 울산 주전봉수대에서 내려다본 현대중공업 울산조선소. 한국 조선 3사 가운데 한 곳이다 (2023년 촬영 · 참고 이미지 · CC0 / Wikimedia Commons)
그래도 안심하기 이른 이유, 중국
수치만 놓고 보면 호황인데, 업계 분위기가 마냥 밝지만은 않은 이유가 있습니다. 2026년 상반기 전 세계에서 발주된 LNG운반선 90척 가운데 52척, 그러니까 57.8%를 중국 조선사가 가져갔습니다. 한국은 37척에 그쳤습니다. 지난해 상반기에 한국 13척, 중국 15척으로 처음 1위를 내준 데 이어 1년 만에 격차가 더 벌어진 것입니다.
다만 중국 조선소 전체가 위협적인 것은 아니라는 분석도 있습니다. 증권가에서는 LNG운반선 건조 경험을 실질적으로 축적한 곳은 후동중화 정도이며, 나머지는 아직 품질과 납기에서 검증 단계라고 봅니다. LNG운반선 발주가 2026~2027년에 다시 가속하는 국면으로 들어가면 한국 조선사의 시장 지배력은 당분간 유지될 가능성이 높다는 전망도 함께 나옵니다. 가격 경쟁이 아니라 대형화와 기술 사양으로 방어선을 긋겠다는 이번 20만㎥급 수주가 그 전략의 한 장면인 셈입니다.
LNG 수요는 왜 계속 늘어날까
배를 짓는 쪽 이야기만 보면 반쪽입니다. 결국 배가 필요한 건 실어 나를 가스가 늘고 있기 때문입니다. 유럽은 러시아산 파이프라인 가스를 줄이는 과정에서 해상으로 들어오는 LNG 의존도를 크게 높였고, 아시아 신흥국은 석탄 화력을 대체할 중간 단계 연료로 가스를 선택하고 있습니다. 여기에 미국의 신규 액화 프로젝트들이 순차적으로 가동에 들어가면 수출 물량 자체가 늘어납니다.
수요가 늘면 저장·인수 설비도 함께 늘어납니다. 유럽 곳곳에서 LNG 인수기지 증설이 이어지고, 육상 기지 건설이 늦는 지역에서는 배 위에 재기화 설비를 얹은 부유식 저장·재기화 설비(FSRU)가 대안으로 투입됩니다. 운반선 발주는 이런 인프라 확장의 후행 지표이자 선행 지표를 동시에 겸합니다.
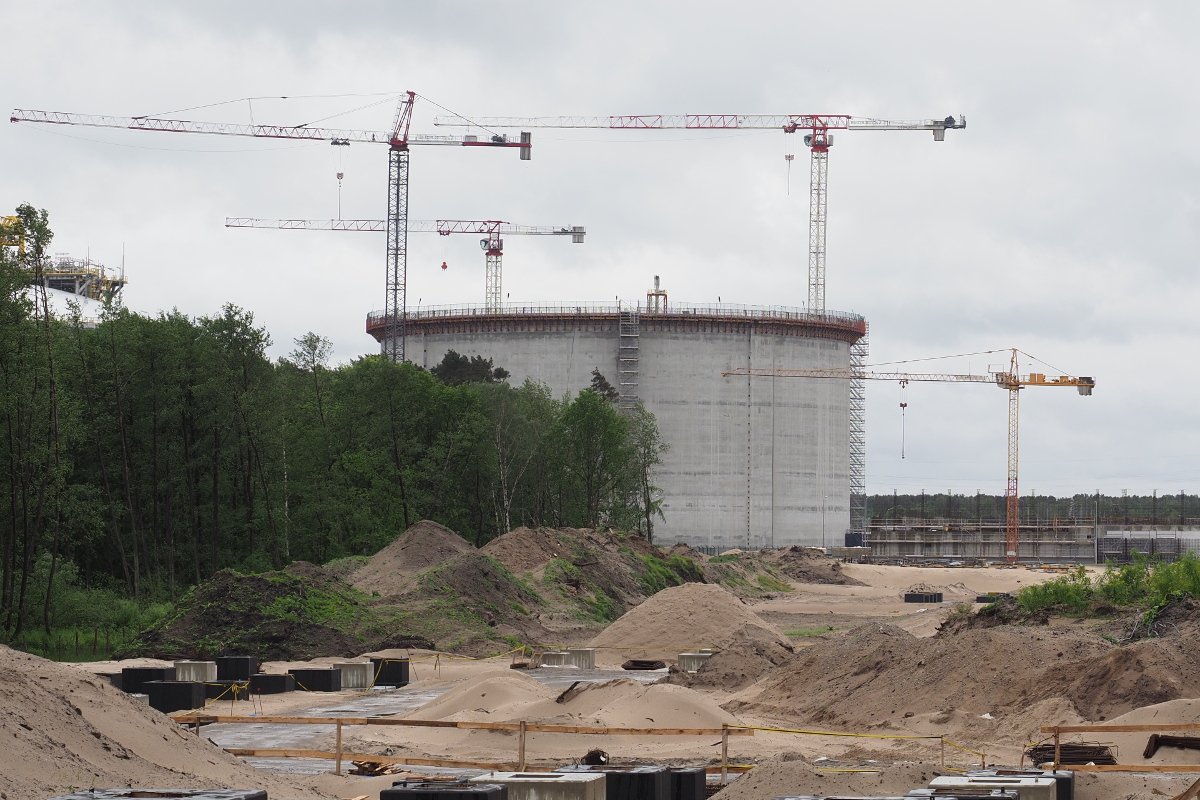
▲ 폴란드 시비노우이시치에 LNG 인수기지의 세 번째 저장탱크 건설 현장 (2022년 촬영 · 참고 이미지 · ⓒ Boevaya mashina / Wikimedia Commons, CC BY-SA 3.0)
정리하면
'액화천연가스'라는 검색어 하나가 급상승한 배경에는 1조 6천억 원짜리 공시가 있었고, 그 공시 안에는 표준형보다 15% 커진 20만㎥라는 규격이 있었습니다. 그리고 그 규격 선택의 배경에는 장거리 교역 확대라는 시장 변화와 중국의 추격이라는 압박이 동시에 놓여 있습니다.
정리하면 이렇습니다. 삼성중공업은 올해 목표를 9월에 28% 초과 달성했습니다. 한국 조선업은 여전히 LNG운반선에서 기술 우위를 갖고 있지만, 척수 기준 점유율은 이미 중국에 역전당했습니다. 앞으로 볼 지표는 '몇 척을 따냈나'보다 '어떤 사양을 얼마에 따냈나'가 될 가능성이 큽니다. 다음 공시에서 확인해야 할 숫자도 결국 그 쪽입니다.
🖼️ 사진 안내
본문에 실린 사진은 모두 자유 이용이 가능한 공개 자료이며, 캡션에 촬영 연도를 함께 적었습니다. 2026년 9월 계약 건과 직접 관련된 현장 사진이 아니므로, 사진 속 선박과 시설은 이번에 수주한 20만㎥급 LNG운반선과는 다른 선박·설비입니다.
📘 English Summary
Samsung Heavy Industries announced on 14 September 2026 that it had won a USD 1.2 billion order for six vessels from an Oceania-based owner: four large LNG carriers worth USD 1 billion and two crude oil tankers worth USD 200 million, with delivery due by 28 September 2029. The LNG carriers are rated at 200,000 cubic metres, roughly 15 percent larger than the yard's standard 174,000 cbm design, cutting the number of voyages needed on long-haul routes. The order lifts Samsung Heavy's 2026 commercial shipbuilding intake to USD 7.3 billion, already 28 percent above its USD 5.7 billion annual target. Korean yards still lead on LNG carrier technology, but Chinese builders took 52 of the 90 large LNG carriers ordered worldwide in the first half of 2026, against Korea's 37.
'여덟번째이야기 > 비즈니스' 카테고리의 다른 글
| 세븐일레븐 11분기 만의 흑자 전환, 코리아세븐이 점포 3,225개를 줄이며 얻은 것 (0) | 2026.09.14 |
|---|---|
| 전기 요금 다시 검색어 상위권 — 9월 청구서가 비싼 이유부터 4분기 동결·지역별 차등요금까지 (0) | 2026.09.14 |
| 대한전선 주가 8% 급등 — AI 데이터센터와 미국 전력망 규제가 전선주를 끌어올렸다 (0) | 2026.09.09 |
| 일본 '리플레 정책' 논쟁 재점화 — 베선트 미 재무장관의 이례적 압박과 9월 일본은행 회의 (0) | 2026.09.07 |
| 보스턴 다이내믹스가 검색어에 오른 이유 — 아틀라스 양산 출하, 현대차 지분 100%, 그리고 나스닥 (1) | 2026.09.06 |
| 일본 최저임금 시급 1,177엔 확정 — 56엔 인상에 33개 부현이 정부 목표액을 넘겼다 (0) | 2026.09.04 |
| 다이와하우스, 일본 23개 도현서 신축 단독주택 철수… 주문주택 하한가 5,000만 엔의 의미 (0) | 2026.09.04 |
| T-Mobile 매장 폐쇄·정리해고 확산, 미국 1위 통신사가 '앱 우선'으로 갈아타는 이유 (1) | 2026.09.01 |
Table of Contents

hwaya.
programmer