미국 사회보장연금 2032년 22% 삭감 경고, 평균 월 459달러 준다
미국 사회보장연금(Social Security) 삭감 문제가 다시 검색어 상위에 올랐습니다. 노령·유족연금 신탁기금이 2032년 4분기에 바닥나고 그 뒤로는 연금을 약 22% 깎아서 줄 수밖에 없다는 계산이 최근 일주일 사이 언론마다 쏟아졌기 때문입니다.
새 법이 생겨서 깎는 게 아닙니다. 의회가 아무것도 하지 않으면 법 구조상 자동으로 줄어듭니다. "투표도 없이 깎인다"는 표현이 기사 제목에 자주 붙는 것도 그래서입니다.
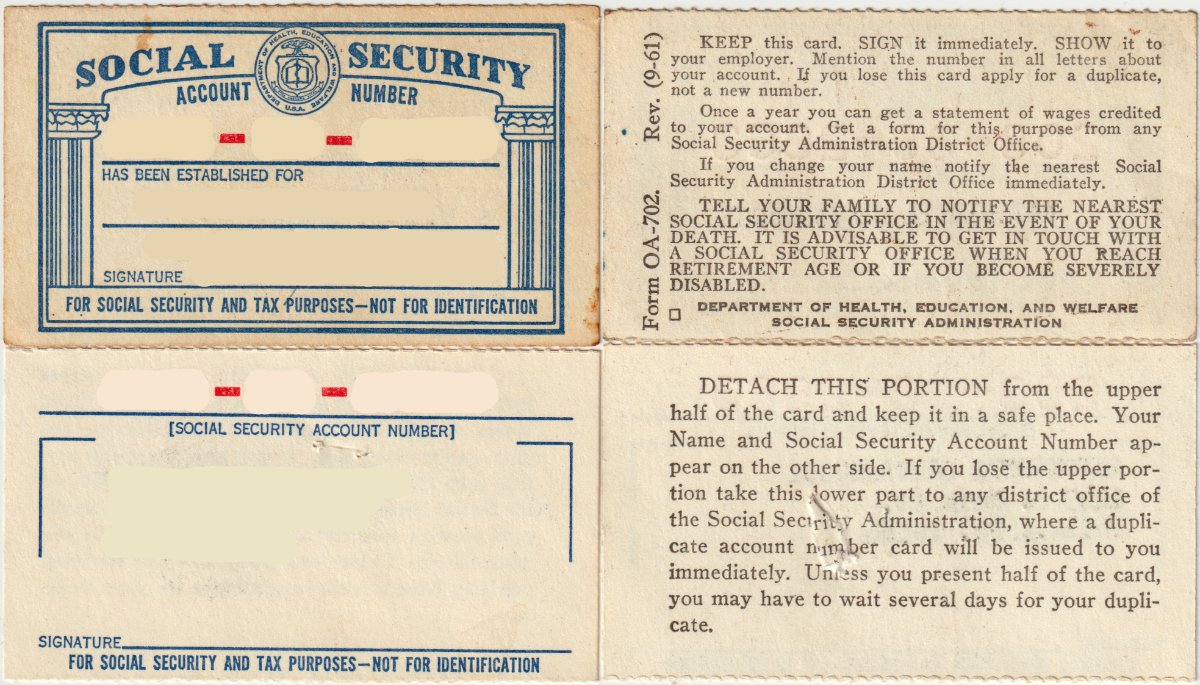
▲ 미국 사회보장카드 OA-702 양식(1961년판) 앞뒷면 (2020년 촬영 · ⓒ N Giovannucci / Wikimedia Commons CC BY-SA 4.0)
2032년 4분기에 바닥나는 건 '적립금'
올해 나온 2026년 사회보장 신탁이사회 보고서에 따르면 은퇴자와 유족에게 연금을 주는 OASI 신탁기금은 2032년 4분기에 적립금이 소진됩니다. 그 시점에도 급여세는 계속 걷히니 연금이 끊기지는 않습니다. 다만 들어오는 돈으로는 약속된 연금의 78% 정도만 줄 수 있습니다.
사회보장연금은 들어온 돈보다 더 많이 지급할 법적 권한이 없습니다. 적립금이 다 떨어지면 수입만큼만 주게 되는 구조라, 의회가 손대지 않으면 22% 삭감이 저절로 시작됩니다.
돈이 모자란 이유는 숫자 두 개로 설명됩니다. 2025년 한 해 동안 들어온 돈은 약 1조 4,400억~1조 4,500억 달러, 나간 돈은 약 1조 6,000억~1조 6,100억 달러였습니다. 1년에 1,600억 달러 가까운 적자를 적립금으로 메우는 중입니다. 장애연금(DI) 기금과 합쳐서 계산하면 소진 시점은 2034년으로 늦춰지지만 두 기금을 합치려면 법을 바꿔야 하고 근본적인 적자도 그대로 남습니다.
수급자 규모를 보면 압박이 왜 커졌는지 보입니다. 지금 연금을 받는 사람은 7,000만 명이 넘는데, 이는 1980년(약 3,550만 명)의 두 배 수준입니다. 반면 보험료를 내는 근로자는 약 1억 8,500만 명입니다. 의회예산처는 65세 이상 인구가 2027년부터 2036년까지 15% 더 늘어날 것으로 봅니다.
평균 수급자 기준 월 459달러가 줄어든다
2026년 9월 기준 은퇴 근로자 평균 연금은 월 2,088달러입니다. 여기서 22%를 깎으면 매달 459달러, 1년이면 5,508달러가 줄어듭니다. 배우자 연금 평균(월 986.68달러)은 217달러가 깎이는 셈입니다.
초당파 재정단체인 책임있는연방예산위원회(CRFB)는 주별로도 계산했습니다. 24% 삭감을 가정하면 전국 평균 감소액은 월 500달러이고 29개 주에서 500달러를 넘습니다. 감소액이 가장 큰 곳은 코네티컷(556달러), 뉴저지(554달러), 뉴햄프셔(553달러) 순이었습니다. 보도에 따르면 CRFB는 2033년에 은퇴하는 맞벌이 부부라면 1년에 약 1만 6,900달러를 잃는다고 봤습니다.
AARP 자료로는 미국 노인의 43%가 소득 대부분을 사회보장연금에 기대고 있습니다.
개인이 이 구멍을 저축으로 메우기는 쉽지 않습니다. 퇴직연금 업체 펜션비(PensionBee)는 2032년에 은퇴하는 사람이 삭감분을 상쇄하려면 13만 7,280달러를 더 모아 둬야 한다고 계산했습니다. 미국 퇴직계좌 잔액 중간값이 8만 7,000달러라는 점을 감안하면 대부분에게 버거운 금액입니다. 재무설계 쪽에서 예상 연금의 75~80%만 받는다고 가정하고 계획을 짜라는 조언이 나오는 이유이기도 합니다.
의회예산처(CBO)의 계산은 더 어둡다
신탁이사회의 22%는 그나마 낙관적인 숫자입니다. 의회예산처(CBO)는 9월에 낸 장기 전망에서 적립금이 2032년 중에 바닥나고 삭감 폭은 약 26%가 될 것으로 봤습니다. 26%면 평균 감소액이 월 542달러로 커집니다.
격차는 갈수록 벌어집니다. 신탁이사회는 아무 조치가 없을 경우 2100년 무렵 삭감률이 38%, CRFB는 40%까지 오른다고 봤습니다. 75년 기준 부족분도 과세 대상 급여의 3.82%에서 4.42%로 늘었습니다. 출산율 하락과 이민 감소 전망, 2025년 시행된 사회보장공정법(Social Security Fairness Act)이 소진 시점을 한 분기 앞당겼다는 분석입니다.
사회보장연금 삭감을 막을 수 있는 카드
해법은 나와 있습니다. 거론되는 방안은 크게 다섯 가지입니다. 근로자와 고용주가 6.2%씩 내는 급여세율을 올리는 방안, 급여세 상한(올해 18만 4,500달러, 2027년 19만 2,300달러)을 높이거나 없애는 방안, 완전 수급 연령을 67세에서 69세로 늦추는 방안, 물가 연동 방식을 바꿔 연금 인상 속도를 늦추는 방안, 두 신탁기금을 합치는 방안입니다.
급여세만으로 해결하려면 합산 세율을 지금의 12.4%에서 16.65%로 올려야 한다는 계산이 나옵니다. 결정을 미뤄 두 기금이 모두 바닥날 때까지 기다리면 17.30%로 더 올라갑니다. 엘리자베스 워런 상원의원 등은 급여세 상한을 없애자는 구상을 내놨지만 정식 법안은 아직 없습니다. 스콧 베선트 재무장관은 6월에 경제 성장으로 연금을 지킬 수 있다는 입장을 밝혔습니다.
어느 쪽이든 고소득층 부담이 커진다는 데에는 이견이 별로 없습니다. 문제는 누가 먼저 그 법안을 꺼내느냐입니다.
1983년에도 막판에 고쳤다
사회보장연금 고갈 경고가 처음은 아닙니다. 1983년에도 적립금이 몇 달 안에 바닥날 상황이었고, 당시 레이건 행정부와 민주당 하원이 막판에 개혁안을 통과시켰습니다. 급여세율을 단계적으로 올리고, 완전 수급 연령을 65세에서 67세로 천천히 늦추고, 고소득 수급자의 연금에 소득세를 매기는 내용이었습니다.
그때 개혁은 75년을 버티도록 설계됐습니다. 이번 전망대로 2032년에 적립금이 바닥나면 약 50년 만에 같은 상황으로 돌아오는 셈입니다. 이번에도 기한 직전 타협이 나올 수 있지만, 늦출수록 필요한 세율 인상 폭이 커진다는 점은 신탁이사회와 CRFB가 똑같이 지적합니다.
청장은 "앞으로 90년 더 간다"
▲ 프랭크 비시냐노 사회보장청장, 국세청(IRS) 공식 초상 (2026년 촬영 · ⓒ Internal Revenue Service / Public domain)
프랭크 비시냐노 사회보장청장은 10월 12일 CNBC 인터뷰에서 "90년이 된 제도이고, 앞으로 90년 더 갈 것"이라고 말했습니다. 하지만 구체적인 해법을 묻는 질문에는 백악관과 의회, 신탁이사회가 정할 일이라며 답을 피했습니다.
이틀 뒤인 10월 14일에는 2027년 생계비 조정(COLA)이 3.6%로 발표됐습니다. 내년 1월부터 연금이 3.6% 오르는 것은 확정이지만 2032년 문제와는 별개입니다.
자주 묻는 질문
Q. 사회보장연금은 2032년에 없어지나요?
아닙니다. 적립금이 바닥나도 급여세는 계속 걷히기 때문에 약속된 금액의 약 78%는 지급됩니다. 문제는 나머지 22%를 메울 방법입니다.
Q. 삭감은 언제부터, 누구에게 적용되나요?
신탁이사회 전망대로라면 2032년 4분기 이후 기존 수급자와 신규 수급자 모두에게 일괄 적용됩니다. 다만 그 전에 의회가 법을 고치면 달라집니다. 1983년처럼 막판에 개혁안이 통과된 전례도 있습니다.
Q. 내년 3.6% 인상과는 어떤 관계인가요?
3.6% 생계비 조정은 2027년 1월 지급분부터 적용되는 별개의 결정입니다. 삭감이 현실화되면 인상된 금액을 기준으로 같은 비율이 깎입니다.
함께 읽으면 좋은 글
필자가 가장 눈여겨본 대목은 올해 보고서에서 소진 시점이 또 한 분기 당겨졌다는 점입니다. 출산율과 이민 전망이 나빠지면 내년에도 같은 일이 반복될 수 있습니다. 다음으로 볼 숫자는 내년에 나올 2027년 신탁이사회 보고서의 소진 시점입니다.
English Summary
Searches for "social security cuts" jumped in the U.S. as new coverage spelled out what happens when the retirement (OASI) trust fund runs dry in the fourth quarter of 2032. The 2026 Trustees Report says incoming payroll taxes would then cover about 78% of scheduled benefits, an automatic cut of roughly 22% unless Congress acts. For the average retired worker receiving $2,088 a month, that means about $459 less. The CBO projects a deeper cut of around 26%. Options on the table include higher payroll taxes, lifting the $184,500 wage cap, raising the retirement age, and merging the trust funds.
'여덟번째이야기 > 비즈니스' 카테고리의 다른 글
| SMBC닛코증권 해킹, 직원 지주회 회원 5만6487명 이름·계좌 샜다 (0) | 2026.11.12 |
|---|---|
| 圏央道 대영JCT~다코IC 9.1km 개통, 시장까지 13분이 6분으로 (0) | 2026.11.08 |
| 사이버트럭 단종 예고, 2027년 중반 생산 축소와 사이버캡 증산 (0) | 2026.11.07 |
| JT 러시아 제조 4개사 임시관리 대통령령, PTS 주가 19% 급락 (0) | 2026.11.06 |
| AMD 3분기 실적, 매출 134억 달러와 4분기 가이던스 170억 (0) | 2026.11.04 |
| 비야디 10월 판매 49만 대, 순수전기 첫 30만 대 돌파 (0) | 2026.11.03 |
| 빙그레 바나나맛우유 해외 매출 4년 새 96%↑, 호주서 생산 시작 (0) | 2026.11.02 |
| 인텔 주가 시간외 22% 급락, 3분기 호실적 뒤 4분기 전망이 발목 잡았다 (0) | 2026.10.31 |
Table of Contents

hwaya.
programmer