SK하이닉스 3분기 영업이익 83조 원, 분기 매출 첫 100조 돌파
SK하이닉스가 10월 28일 3분기 잠정 실적을 내놨습니다. 매출은 104조 6,155억 원, 영업이익은 83조 3,338억 원으로 둘 다 분기 기준 사상 최대입니다. 분기 매출이 100조 원을 넘은 건 처음이고, 이 한 분기 매출이 2025년 연간 매출 97조 1,467억 원보다 큽니다.
영업이익률은 79.7%였고, 영업이익은 시장 전망치(76조~77조 원)를 8~9% 웃돌았습니다. 회사는 올해 주주환원 규모를 약 100조 원으로 잡았고, 메모리 공급 부족이 2030년까지 이어질 것으로 내다봤습니다.
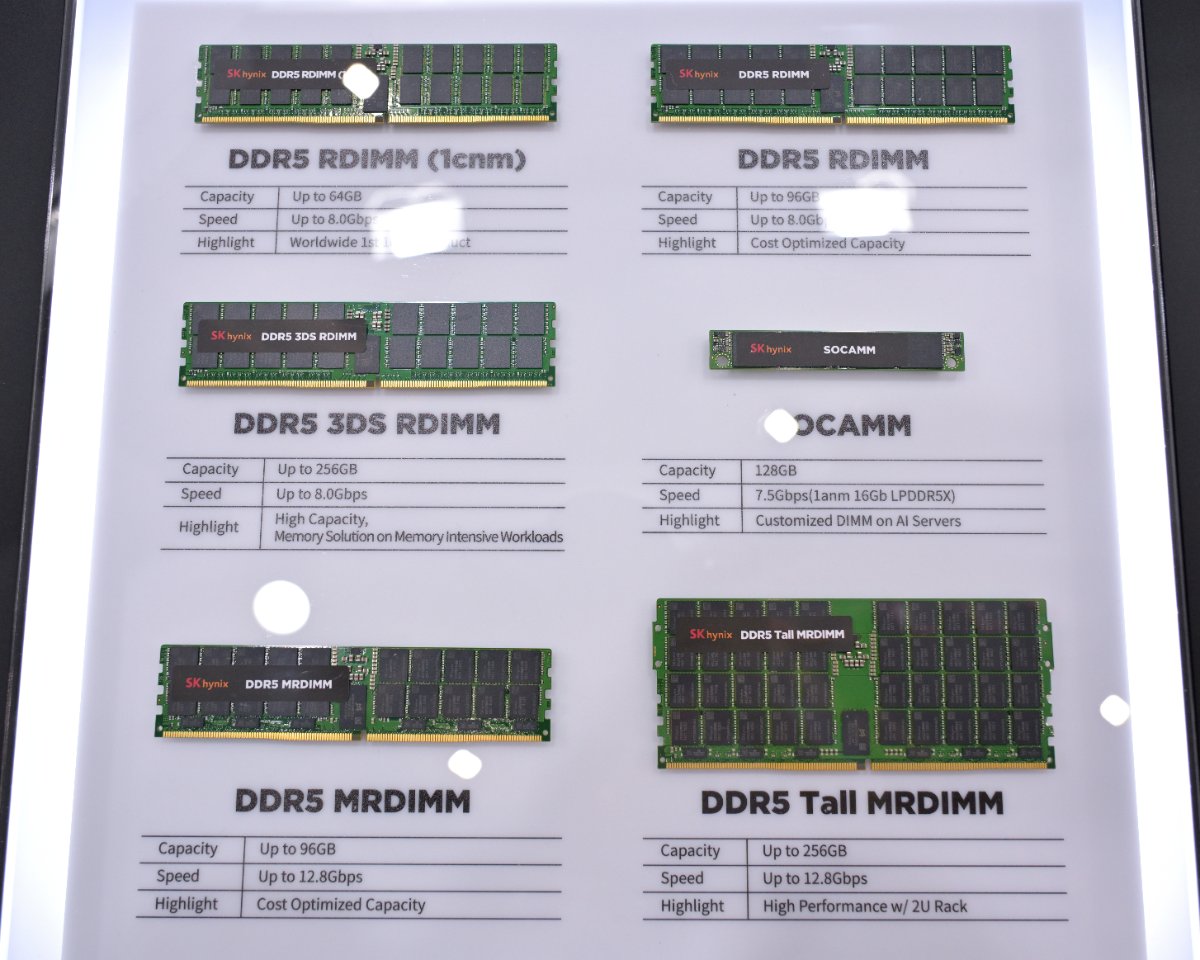
▲ SK하이닉스 서버용 DDR5 모듈 라인업 전시 (2025년 촬영 · 4300streetcar / CC BY 4.0, Wikimedia Commons)
SK하이닉스 3분기 매출, 전년 같은 분기의 4배를 넘었다
매출은 전년 같은 분기보다 327.9%, 직전 분기보다 31.9% 늘었습니다. 2025년 2분기부터 이어진 분기 최대 매출·영업이익 기록은 이번까지 여섯 분기 연속입니다. 1~9월 누적으로는 매출 236조 5,100억 원, 영업이익 181조 4,900억 원입니다.
성장을 이끈 쪽은 D램입니다. SBS는 HBM4 본격 출하와 서버용 DDR5 판매 급증을, 낸드에서는 321단 기업용 SSD 판매 확대를 이유로 꼽았습니다. 이번 발표에서 D램과 낸드 매출이 따로 공개되지는 않아서, 두 부문의 정확한 비중은 알 수 없습니다.
영업이익 83조 원, 전망치를 얼마나 넘었나
영업이익은 전년 같은 분기보다 632.1%, 직전 분기보다 37.6% 늘었습니다. 연합인포맥스가 집계한 전망치 76조 2,605억 원보다 9.3% 높고, 에프앤가이드 기준 전망치 76조 9,600억 원과 견주면 8% 남짓입니다.
영업이익률 79.7%는 매출 100원당 80원 가까이가 영업이익으로 남았다는 뜻입니다. 2분기 영업이익률이 76%였으니 그 기록도 다시 넘어선 셈입니다. 물량 증가와 가격 상승이 함께 작용했을 가능성이 크지만, 이번 발표에서 출하량과 가격은 따로 공개되지 않았습니다.
비교할 만한 기준이 하나 더 있습니다. 2분기 실적은 매출 79조 3,000억 원, 영업이익 60조 5,000억 원으로 이미 기록적이었는데도 발표 뒤 주가가 9% 떨어졌습니다. 투자자들이 영업이익률이 이 수준을 유지할 수 있느냐를 의심했기 때문입니다. 3분기에는 마진이 오히려 더 올랐으니, 그때의 질문에 일단 숫자로 답한 셈입니다.
순이익은 왜 영업이익의 절반도 안 될까
순이익은 39조 7,756억 원으로 전년 대비 215.7% 늘었지만, 영업이익과는 43조 원 넘게 차이가 납니다. 인드머니는 환율 변동에 따른 손실과 투자자산 평가손실 같은 영업외비용이 약 32조 6,000억 원 발생했고, 그 영향으로 순이익이 전분기보다 58% 줄었다고 전했습니다. 나머지 차이는 법인세 등으로 보입니다.
이 대목은 회사 공시 원문이 아니라 해외 매체의 분석이라, 세부 항목은 정식 보고서가 나온 뒤에 다시 봐야 합니다. 이번 숫자가 K-IFRS 연결 기준 잠정치라는 점도 기억해 둘 만합니다.
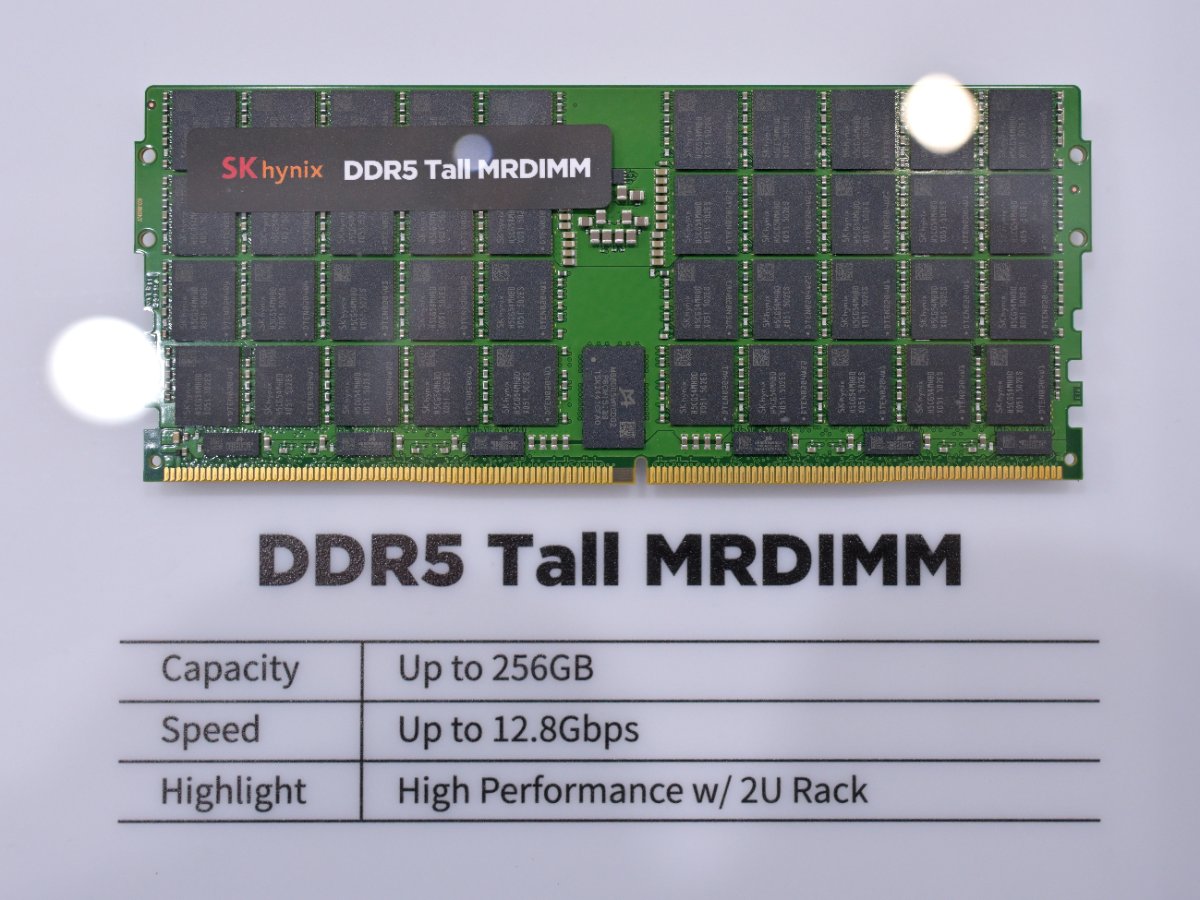
▲ SK하이닉스 DDR5 Tall MRDIMM, 최대 256GB·12.8Gbps급 서버용 모듈 (2025년 촬영 · 4300streetcar / CC BY 4.0, Wikimedia Commons)
HBM4가 4분기에 HBM3E를 넘어선다
회사는 HBM4가 4분기에 출하량과 매출 모두 HBM3E를 앞지를 것으로 봤습니다. SK하이닉스는 세계 HBM 시장의 절반 넘는 점유율을 가진 것으로 알려져 있고, 삼성전자가 HBM4 세대에서 추격을 강화하고 있습니다. 이 격차가 유지되는지가 앞으로 실적을 가를 변수입니다.
수요처는 14개 주요 고객입니다. 이들과 맺은 장기 공급 계약이 2027~2028년 계획 생산능력의 절반 이상을 이미 채웠다고 회사는 밝혔습니다. 다만 인드머니는 계약 가격이 합의된 범위 안에서는 바뀔 수 있다고 짚었습니다. 물량은 정해졌어도 단가는 열려 있다는 얘기입니다.
회사는 이번 공급 부족이 2030년까지 가리라고 봤습니다. 단기 수요로는 기업과 개인용 AI를, 중장기로는 피지컬 AI를 꼽았습니다. 공급하는 쪽이 내놓은 낙관적 전망이라는 점은 감안하고 읽어야 합니다.
주주환원 100조 원, 배당 2만 원 중 절반은 일회성
올해 주주환원 총액은 약 100조 원입니다. 이미 끝난 40조 원 자사주 매입과 새로 정한 60조 원 규모 패키지가 함께 들어 있고, 항목별로는 현금배당 30조 원 이상, 자사주 매입·소각 60조 원 이상입니다. 두 최소치를 더하면 90조 원이라 100조 원과 차이가 나는데, 보도에는 이 간극을 설명한 부분이 없습니다.
3분기 현금배당은 총 14조 원, 주당 2만 원입니다. 정기 배당 1만 원에 특별배당 1만 원이 얹혔고, 특별배당은 키옥시아 지분 매각 이익에서 나왔습니다. 인드머니는 이 특별분이 반복되리라고 가정하면 안 된다고 짚었습니다. 3분기 자사주 매입에는 20조 원이 배정됐습니다.
현금성 자산은 114조 5,000억 원으로 한 분기 만에 26조 5,000억 원 늘었고, 차입금은 2조 8,000억 원 줄어 15조 8,000억 원입니다. 순현금이 98조 7,000억 원인 셈입니다. 다만 2027년에는 투자 지출이 크게 늘 것이라는 분석이 있어서 올해 같은 환원 속도가 이어질지는 두고 봐야 합니다. 8월에는 이사회가 용인 Y2(D램·HBM)와 청주 M17(낸드) 두 공장에 54조 원을 투자하기로 의결했고, 일본 미야기 공장 신설은 검토만 하고 결정하지 않은 상태로 전해졌습니다.
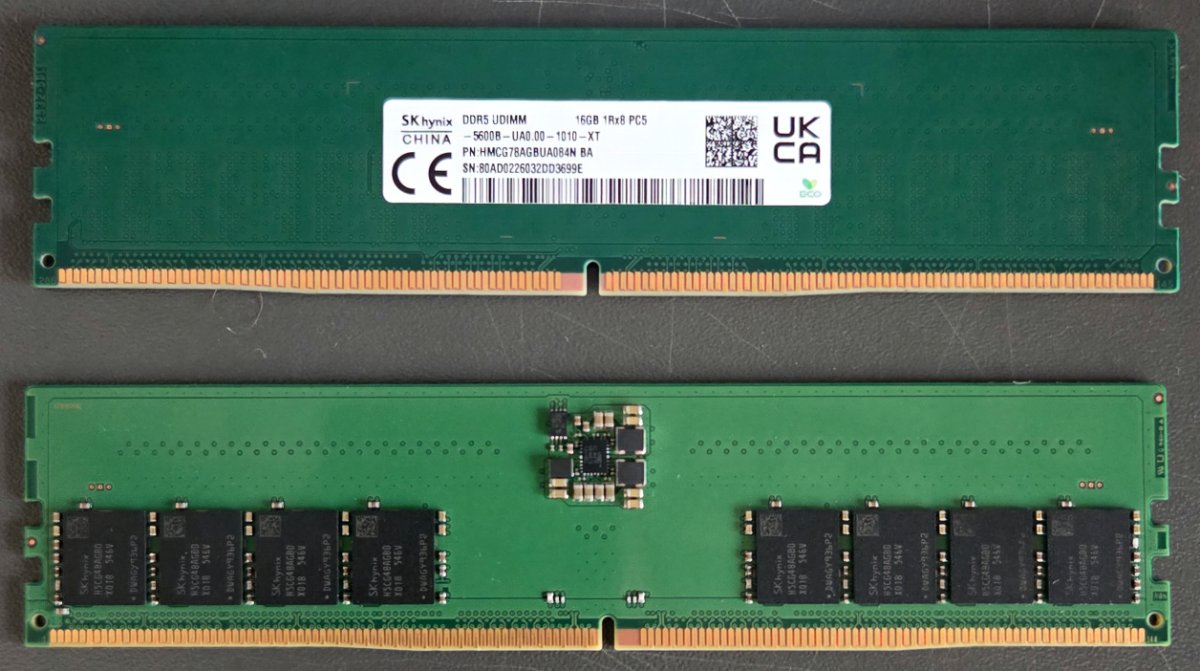
▲ SK하이닉스 16GB DDR5-5600 UDIMM 앞뒷면 (2026년 촬영 · ITEagle Europe - Sebastiaan Broekhoven / CC BY-SA 4.0, Wikimedia Commons)
10월에 빠졌던 주가, 실적 발표 날 반등
발표 전 분위기는 좋지 않았습니다. 아주경제에 따르면 SK하이닉스 주가는 10월 한 달 동안 약 25% 내렸고, 6월 고점 298만 7,000원과 비교하면 절반 아래입니다. 발표 전날인 27일 종가는 137만 4,000원이었습니다. 미국 상장 주식(SKHY)은 22일 8.07% 하락한 131.69달러를 기록했다고 인드머니가 전했습니다. 이 하락은 반도체주 전반이 AI 투자 지속성을 의심하며 빠진 날이었고, 회사는 다음 날 솔리다임 상장 검토를 중단한다고 밝혔습니다.
발표 당일에는 한국 시장에서 크게 올랐습니다. 장중 상승폭은 매체마다 다릅니다. 인드머니는 최대 9.4%, 트레이딩키는 약 4%라고 썼고, CNBC는 기사 제목에서 11% 급등이라고 전했습니다. 어느 시점을 기준으로 삼았느냐의 차이로 보이며, 종가는 이번에 확인하지 못했습니다.
자주 묻는 질문
Q. SKHY는 무엇인가요?
미국에 상장된 SK하이닉스 주식의 티커로 보도됩니다. 한국 거래소 주식과의 환산 비율은 이번에 확인한 자료에 나와 있지 않습니다.
Q. SK하이닉스 3분기 배당은 언제 받나요?
배당은 주당 2만 원, 총 14조 원입니다. 기준일과 지급일은 이번 보도에서 확인되지 않았습니다. 정식 공시를 봐야 합니다.
Q. 이번 실적은 확정치인가요?
K-IFRS 연결 기준 잠정 실적입니다. 확정 실적은 이후 공시로 나옵니다.
함께 읽으면 좋은 글
눈여겨볼 건 4분기입니다. 회사 말대로 HBM4가 HBM3E를 넘어선다면, 올해 마지막 분기에 영업이익률 79.7%를 지킬 수 있을지가 첫 시험대가 됩니다.
English Summary
SK hynix reported record third-quarter results on October 28, 2026. Revenue was 104.62 trillion won, the first quarter above 100 trillion won, and operating profit was 83.33 trillion won, a 79.7% margin that beat consensus of roughly 76 to 77 trillion won by 8 to 9 percent. The company expects HBM4 to overtake HBM3E in the fourth quarter and says memory shortages should last until 2030. It plans to return about 100 trillion won to shareholders in 2026, including a 20,000-won third-quarter dividend, half of which is a one-off special payout tied to a Kioxia stake gain. Net profit was 39.78 trillion won, held down by non-operating losses according to one outlet.
'여덟번째이야기 > 비즈니스' 카테고리의 다른 글
| 미래에셋 박현주 회장, 일본 증권사 인수 예고…발표는 29일 이사회 뒤 (0) | 2026.10.28 |
|---|---|
| 손정의 말레이시아 500억 달러 투자설, 총리 발언 외에 확인된 건 없다 (0) | 2026.10.26 |
| 시가은행·이케다센슈HD 경영통합 추진, 간사이 최대 지방은행 탄생 배경 (0) | 2026.10.24 |
| KT클라우드 안산 AI데이터센터 50MW 수주, 2029년 준공 일정과 규모 (0) | 2026.10.23 |
| 메타 주가 시간외 상승, 3분기 매출 26% 늘었는데 영업이익은 왜 줄었나 (0) | 2026.10.23 |
| 골드만삭스 코스피 폭락 진단, 단기 조정보다 심각한 이유와 전망 (0) | 2026.10.16 |
| 넷플릭스 구조조정 5% 감원설, 800명 해고 이유와 20일 실적 변수 (0) | 2026.10.15 |
| 미국 사회보장 COLA 2027 임박, 인상률 3.5% 전망과 수령액 (0) | 2026.10.12 |
Table of Contents

hwaya.
programmer