인텔 주가 시간외 22% 급락, 3분기 호실적 뒤 4분기 전망이 발목 잡았다
인텔이 10월 29일(현지시간) 장 마감 뒤 내놓은 2026년 3분기 실적은 숫자만 보면 좋았습니다. 매출은 165억 달러로 전년 동기보다 21% 늘었고, 비GAAP 주당순이익 0.52달러는 회사가 제시했던 0.38달러를 넘었습니다. 그런데 4분기 매출 전망을 150억~160억 달러로 낮춰 잡자 인텔 주가는 시간외 거래에서 22~23% 급락했다는 보도가 이어졌습니다.
호실적과 급락이 한 날 겹친 이유는 4분기 가이던스에 있습니다. 매출은 3분기보다 줄고, 비GAAP 매출총이익률은 44.1%에서 38%로 내려가며, 주당순이익은 0.52달러에서 0.25달러로 반 토막이 납니다. 아래에서 부문별 숫자와 전망을 차례로 정리합니다.

▲ 립부 탄 인텔 CEO(오른쪽)와 하워드 러트닉 미국 상무장관 (2025년 촬영 · 퍼블릭 도메인 / Wikimedia Commons)
3분기 성적표: 데이터센터가 끌어올렸다
3분기(9월 26일 마감) GAAP 매출은 165억 1,300만 달러입니다. GAAP 순이익은 33억 달러로 1년 전보다 18% 줄었지만, 비GAAP 기준 순이익은 28억 달러로 169% 늘었습니다. 주당순이익은 GAAP 0.60달러, 비GAAP 0.52달러입니다. 비GAAP 매출총이익률은 44.1%로 1년 전보다 4.1%포인트 올랐고, 이는 앞서 회사가 예고한 42% 안팎보다 높습니다.
성장을 이끈 곳은 데이터센터·AI(DCAI) 부문입니다. 매출 73억 달러로 전년 동기 대비 78%, 직전 분기 대비 17% 늘었고 영업이익은 약 30억 달러였습니다. 데이비드 진스너 CFO는 15년 만에 가장 강한 데이터센터 매출 성장이라고 설명했습니다. 특정 고객용으로 설계한 칩, 즉 맞춤형 실리콘 매출은 1년 새 두 배 넘게 불었습니다.
가이던스를 넘기는 패턴은 이번만이 아닙니다. 2분기에도 매출 161억 달러로 가이던스 중간값을 18억 달러 웃돌았고, 비GAAP 주당순이익은 0.42달러로 제시치 0.20달러의 두 배가 넘었습니다. 당시 데이터센터·AI 매출은 63억 달러였으니 한 분기 만에 10억 달러가 더 붙은 셈입니다. 3분기 매출 가이던스는 158억~168억 달러였고 실제 165억 달러가 나와 범위 상단에 가까웠습니다. 결국 이번 급락은 지난 분기 성적에 대한 평가가 아니라 앞으로의 분기에 대한 재평가입니다.
영업활동 현금흐름은 51억 달러였습니다. 8월에 약 230억 달러 규모 유상증자를 마친 덕에 현금과 단기투자자산은 약 540억 달러까지 쌓여 있습니다. 재무 체력은 당장 문제가 아니라는 뜻입니다.
인력 규모도 변했습니다. 3분기 말 임직원은 8만 1,100명으로 1년 전 8만 8,400명보다 약 8% 줄었습니다. 인력은 줄었는데 비GAAP 영업이익률은 19.6%로 1년 전보다 8.4%포인트 올랐습니다. 양자 컴퓨팅 소프트웨어 기업 클래시크(Classiq) 인수 계획도 이번에 함께 공개됐지만, 인수 금액은 제가 본 자료에 없습니다.
클라이언트 PC와 파운드리, 두 곳이 발목을 잡았다
PC용 칩을 담당하는 클라이언트 컴퓨팅(CCPG)은 매출 81억 달러로 전년 동기보다 5%, 직전 분기보다 9% 줄었습니다. 인텔은 원인으로 메모리 부족과 기업 IT 예산 제약을 꼽았고 시장 기대에도 못 미쳤다고 밝혔습니다. AI PC 매출은 1년 전보다 35% 늘었지만 전체 감소를 메우지 못했습니다.
파운드리 부문은 매출 67억 달러로 58% 늘었는데도 영업손실이 19억 달러입니다. 2분기 손실 21억 달러보다는 줄었습니다. 눈여겨볼 대목은 외부 고객 매출입니다. 4억 1,100만 달러로 부문 매출의 6% 남짓이고, 나머지는 인텔 자체 제품 물량이 차지합니다. 파운드리가 외부 고객을 얼마나 끌어오느냐가 앞으로 손실 폭을 가를 변수입니다.
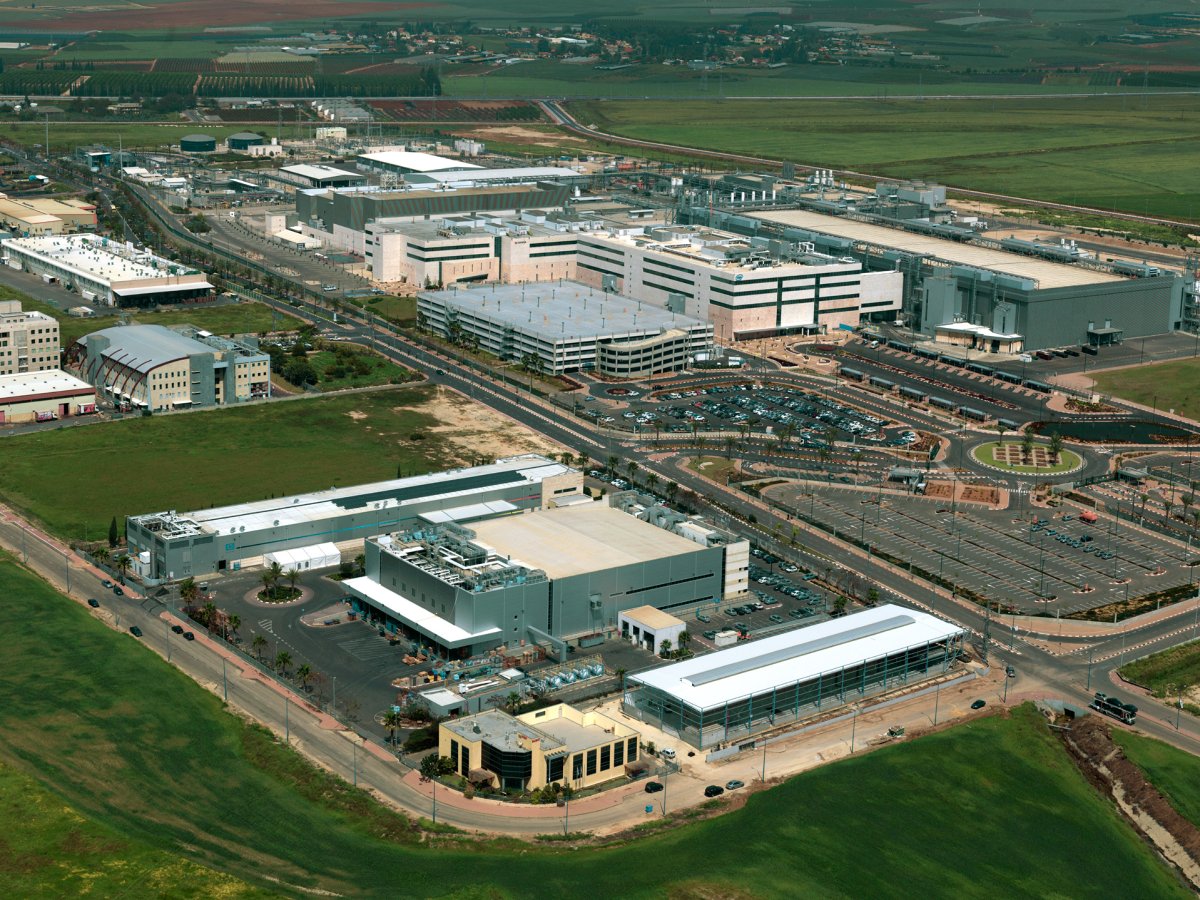
▲ 이스라엘 키르야트가트 산업단지의 인텔 공장 전경 (2008년 촬영 · Wikimedia Commons)
주가를 끌어내린 4분기 가이던스와 이스라엘 공장 사고
4분기 매출 전망은 150억~160억 달러, 비GAAP 매출총이익률은 38%, 비GAAP 주당순이익은 0.25달러입니다. 3분기와 비교하면 매출 중간값은 약 6% 낮고 이익률은 6%포인트 넘게 빠집니다. 이익률 하락에는 이스라엘 Fab 28에서 난 사고가 크게 얹혔습니다. 인텔은 이 사고로 4분기 매출이 약 3억 달러, 이익률이 약 2%포인트 줄고 1분기에도 비슷한 규모의 타격이 이어질 것으로 봅니다.
GAAP 기준 4분기 전망은 더 낮습니다. 매출총이익률 37.1%, 주당순이익 0.10달러이고 세율은 GAAP 31%, 비GAAP 11%로 차이가 큽니다. 비GAAP 숫자만 보면 4분기 이익이 반 토막 정도로 보이지만 GAAP 기준으로는 3분기 0.60달러에서 0.10달러까지 내려갑니다. 실적 기사에서 어느 기준의 숫자를 인용했는지 확인해야 하는 이유입니다.
사고의 원인과 복구 일정은 제가 확인한 자료에서는 나오지 않았습니다. 인텔이 공개한 건 금액 영향뿐입니다. 클라이언트 재고 조정도 4분기와 1분기까지 이어진다고 했고, 진스너 CFO는 PC 시장 둔화가 내년 상반기까지 계속될 것으로 내다봤습니다.
립부 탄 CEO는 CPU 수요 자체는 여전히 강하다고 말했습니다. 당장의 우선순위는 제온 수요를 맞출 공급을 풀어내는 일이라는 설명입니다. 수요는 있는데 공급이 못 따라가는 상황이라는 이야기인데, 시장은 이 말을 호재가 아니라 이익이 뒤로 밀린다는 신호로 읽은 듯합니다.
2027년은 성장 속의 투자 국면
회사 전망을 보면 PC 시장 출하량은 2026년 약 12%, 2027년 약 10% 줄고, 서버 CPU 시장은 두 해 모두 30% 넘게 큽니다. 인텔은 2027년을 데이터센터 성장의 해로 보면서도 상반기는 Intel 3 웨이퍼와 기판 공급이 제약이 된다고 했습니다.
투자 부담도 큽니다. 18A와 Intel 3 증설, 14A 준비로 설비투자가 크게 늘어 2027년에는 플러스 잉여현금흐름을 기대하지 않는다는 입장입니다. 올해 1~3분기에만 유형자산 투자로 102억 달러가 나갔습니다. 14A 설계 키트 1.0은 2027년 1분기를 목표로 하고, 첨단 패키징(EMIB)에는 외부 고객 두어 곳이 2분기 안에 발표될 수 있다고 했습니다. 오라클 클라우드 인프라와 최신 CPU 공급 계약도 맺었습니다.
실적 발표 전 인텔 주가는 이미 밀리고 있었습니다. 10월 16일 95.37달러, 21일 91.69달러, 23일 86.96달러로 한 주 사이 8% 넘게 내려왔습니다. 24/7 월스트리트 같은 매체는 발표 직전 인텔이 약 20% 조정을 받은 상태라고 전했습니다. 낙폭이 큰 종목에 악재성 가이던스가 나오면 매물이 한꺼번에 쏟아지기 쉽습니다. 다만 이것은 제 해석이고, 인텔이나 증권사가 같은 설명을 내놓은 것은 아닙니다.
주가 흐름도 짚어 둘 만합니다. 10월 23일 종가는 86.96달러로 52주 최고가 142.35달러에서 이미 크게 내려온 상태였습니다. 실적 발표 전부터 기대가 한풀 꺾여 있었는데도 가이던스가 그 아래를 파고든 셈입니다.
자주 묻는 질문
Q. 인텔 주가는 왜 폭락했나요?
3분기 실적은 예상을 웃돌았지만 4분기 매출·이익률 전망이 기대에 못 미쳤습니다. 이스라엘 공장 사고로 인한 약 3억 달러 매출 감소와 PC 시장 둔화가 겹쳤습니다. 낙폭은 보도마다 22~23%로 갈리며, 정규장 최종 종가는 제가 확인하지 못했습니다.
Q. 인텔 4분기 가이던스는 얼마인가요?
매출 150억~160억 달러, 비GAAP 매출총이익률 38%, 비GAAP 주당순이익 0.25달러, GAAP 주당순이익 0.10달러입니다.
Q. 인텔 주가는 앞으로 어떻게 될까요?
알 수 없습니다. 다만 확인할 지점은 분명합니다. 이스라엘 공장 정상화 시점, 내년 상반기 PC 재고 조정의 끝, 파운드리의 외부 고객 확보 여부입니다. 이 글은 투자 권유가 아니며 매매 판단은 본인 몫입니다.
함께 읽으면 좋은 글
가장 오래 남는 숫자는 파운드리 외부 매출 4억 1,100만 달러입니다. 데이터센터 수요가 아무리 강해도, 이 숫자가 커지지 않으면 인텔의 설비투자는 자체 제품 물량으로만 채워집니다.
English Summary
Intel reported third-quarter 2026 revenue of $16.5 billion, up 21% year over year, with non-GAAP EPS of $0.52 against guidance of $0.38. Data center and AI revenue rose 78% to $7.3 billion, while client computing fell 5% to $8.1 billion on memory shortages. The shares reportedly fell about 22% to 23% after hours because fourth-quarter guidance of $15 billion to $16 billion in revenue and a 38% non-GAAP gross margin disappointed, with an accident at the Israel fab expected to cost about $300 million in fourth-quarter revenue. Management expects no positive free cash flow in 2027 as it ramps 18A and prepares 14A.
'여덟번째이야기 > 비즈니스' 카테고리의 다른 글
| SK하이닉스 3분기 영업이익 83조 원, 분기 매출 첫 100조 돌파 (0) | 2026.10.29 |
|---|---|
| 미래에셋 박현주 회장, 일본 증권사 인수 예고…발표는 29일 이사회 뒤 (0) | 2026.10.28 |
| 손정의 말레이시아 500억 달러 투자설, 총리 발언 외에 확인된 건 없다 (0) | 2026.10.26 |
| 시가은행·이케다센슈HD 경영통합 추진, 간사이 최대 지방은행 탄생 배경 (0) | 2026.10.24 |
| KT클라우드 안산 AI데이터센터 50MW 수주, 2029년 준공 일정과 규모 (0) | 2026.10.23 |
| 메타 주가 시간외 상승, 3분기 매출 26% 늘었는데 영업이익은 왜 줄었나 (0) | 2026.10.23 |
| 골드만삭스 코스피 폭락 진단, 단기 조정보다 심각한 이유와 전망 (0) | 2026.10.16 |
| 넷플릭스 구조조정 5% 감원설, 800명 해고 이유와 20일 실적 변수 (0) | 2026.10.15 |
Table of Contents

hwaya.
programmer